
Defesa em busca e apreensão veicular

Atualizado: 1 de out.
Parcelas atrasadas e medo de perder seu veículo? Entenda quais são as suas opções.
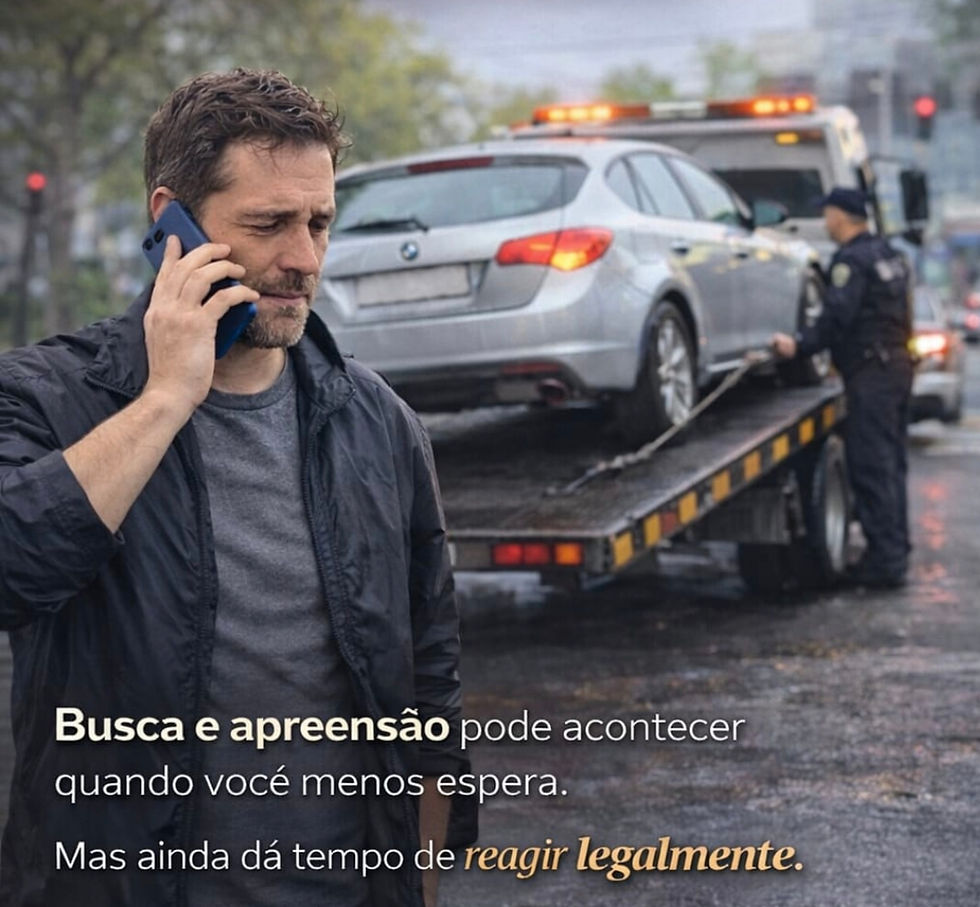
Se você depende do carro para trabalhar ou cuidar da família, uma ameaça de busca e apreensão pode trazer muita preocupação. Mas estar com o financiamento atrasado não elimina o seu direito de defesa.
Antes de concluir que perdeu o veículo, é importante avaliar o contrato, os valores cobrados e se o banco cumpriu os requisitos legais para a busca e apreensão. Essa análise pode identificar cobranças abusivas e irregularidades que permitam contestar a medida.
Seu veículo já foi apreendido? Dependendo das circunstâncias, pode haver medidas para buscar sua recuperação. Por isso, procure orientação o quanto antes para avaliar os prazos e as alternativas aplicáveis ao seu caso.
-

Uma assessoria jurídica especializada deve analisar diversas questões que podem ser utilizadas na defesa do devedor:
Identificar nulidades processuais
A busca e apreensão deve seguir o regramento estabelecido no Decreto-Lei nº 911/1969, cabendo ao Banco instruir o processo judicial com a comprovação da dívida e, principalmente, da mora do devedor através da notificação própria que deve ser efetivamene endereçada ao devedor.
Buscar irregularidade no mandado ou no seu cumprimento
A ordem de busca e apreensão é executada, pelo Oficial de Justiça, através um mandado judicial que deve obedecer a todos os ditames legais formais e materiais, inclusive em relação ao modo, horário e local em que a diligência de recuperação do veículo pode ser executada.
Juros abusivos (descaracterização da mora/inadimplemento)
É pacífico o entendimento dos Tribunais no sentido de que, caso existem cobranças ilegais no período de normalidade contratual (juros remuneratórios, tarifas e demais encargos embutidos nas prestações), o consumidor não pode ser considerado em mora/inadimplente e, assim, deve ser mantido na posse do veículo.
Desse modo, é primordial uma análise detalhada e, inclusive, o cálculo revisional do contrato de financiamento veicular para identificar as cobranças abusivas perpetradas em detrimento do consumidor.
Renegociação da dívida
É possível um acordo com a instituição financeira para quitação do saldo devedor com descontos relevantes em favor do consumidor, mas, para isso, é fundamental a apresentação da defesa judicial e orientação de um advogado especialista.
Qual o prazo de defesa?
O prazo legal é exíguo de 5 (cinco) dias, mas, mesmo se transorrido esse prazo, ainda existem medidas cabíveis. É muito importante o devedor agir o mais rápido possível para evitar a retomada do seu veículo.
Conclusão
Se você está em atraso com parcelas do seu financiamento veicular, recebeu notificação de cobrança da instituição ou o mandado de busca e apreensão, deve buscar, com urgência, uma assessoria jurídica especializada.


Comentários